Что такое дебет и кредит простыми словами
Выражение «свести дебет с кредитом» знакомо, наверное, каждому. При этом многие даже примерно не понимают, что это значит. Поэтому ниже попытаемся как можно проще объяснить, что же такое дебет и кредит.
Дебет и кредит — что это
У любого действия в организации должно быть 2 операции — приходная и расходная.
Чтобы было легче вести такой учет, были введены понятия «дебет» и «кредит». В переводе с латыни языка «дебет» означает «должен он», а «кредит» — «должен я».
Таким образом, каждый счет делится на две половинки:
- Дебет — это приход, левая колонка счета, обозначается ДТ.
- Кредит — это расход, правая колонка счета, обозначается КТ.
Чтобы было понятнее, рассмотрим простой пример. Представьте, что вы идете в магазин(назовем "Касса", достаете из кошелька 100 000 рублей и покупаете платье. В этом случае сумма уходит из кредита счета "Кошелек покупателя" и приходит дебету счета «Касса». Чтобы отразить это в бухгалтерском учете, надо взять оба этих счета и записать 100 000 рублей 2 раза:
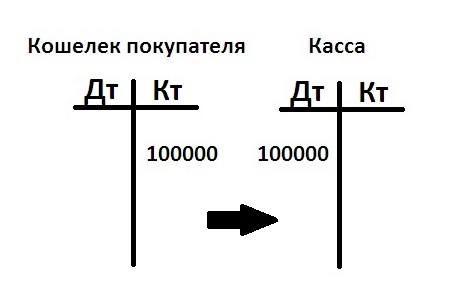
Обратите внимание, что стоимость всегда уходит из кредита счета, а попадает в дебет. Такой перевод стоимости называется двойной проводкой.Следовательно:
Дебет – это часть бухгалтерской проводки, указывающая на получателя средств. КрЕдит показывает источник, откуда поступили эти средства.
Что такое дебетовое и кредитовое сальдо
Дебетовое сальдо — это превышение итоговой суммы по дебет счету по сравнению крЕдитом.
Кредитовое сальдо — это превышение итоговой суммы по кредиту счета в сравнении с дебетом.
Итак, вы решили открыть торговую точку по продаже теплиц. Дело было осенью. При этом, чтобы нам было проще, ни денег, ни долгов, ни даже самих теплиц у вашей организации пока нет. Но зато уже есть покупатель, который хочет купить у вас три теплицы на общую сумму 100 000 рублей и оставить их (теплицы) у вас на хранение до весны.
- Шаг 1. Покупатель оплачивает вам 100 000 рублей и спокойно ждет весны, т. е. теплицы вы ему пока не отгрузили. Составим бухгалтерскую проводку: т. к. деньги ушли из кошелька покупателя в вашу кассу, то получается такая двойная проводка (названия счетов у нас условные, конечно):
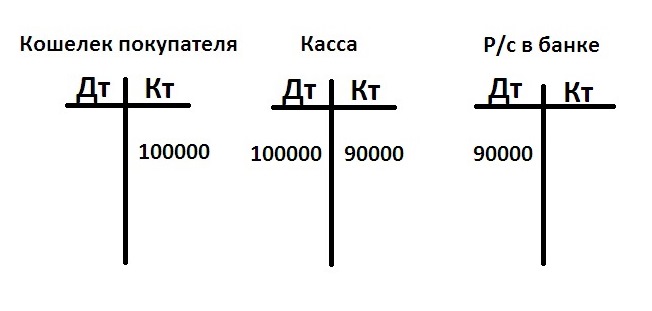
- Шаг 2. Почти всю полученную от покупателя сумму (а именно 90 000 рублей) вы решаете переложить на свой р/с в банке. Т. е. из вашей кассы эти деньги ушли (записываем в кредит), а на расчетный счет пришли (пишем в дебет). Так выглядит эта операция в двойной записи:
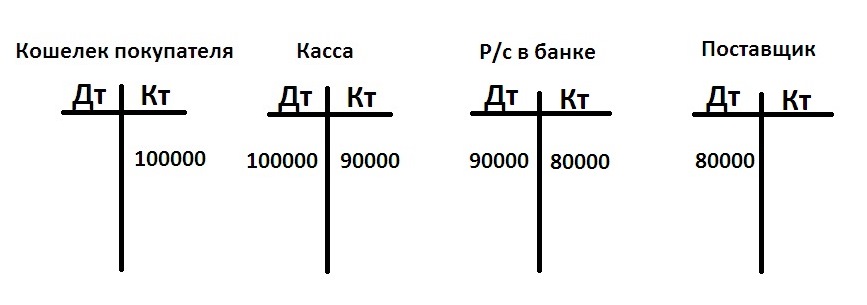
- Шаг 3. Вы находите изготовителя, который будет поставлять вам теплицы, и заключаете договор на сумму 160 000 рублей. При этом договариваетесь, что в этом месяце перечислите только половину суммы (т. е. 80 000 рублей), а остальное выплатите потом. Вы перечисляете поставщику 80 000 рублей с расчетного счета. В учете это отразится так:
- Шаг 4. Вам пришли теплицы от поставщика на сумму 160 000 рублей. Значит, в кредите счета «Поставщик» пишем 160 000, в дебете счета «Склад» сумма будет такая же:
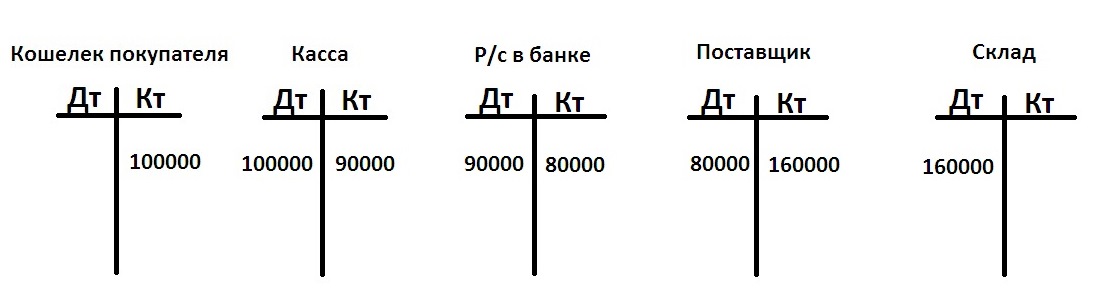
На этом первый месяц вашей работы закончился и пора подводить итоги.
Кредитовый и дебетовый оборот
В конце месяца необходимо подсчитать дебетовые и кредитовые обороты.
Дебетовый оборот — совокупность операций прихода денежных средств, а кредитовый оборот — отражает совокупность операций расхода денежных средств.
Для счета «Кошелек покупателя» кредитовый оборот составил 100 000 рублей, а дебетовый — 0.
«Касса»: дебетовый оборот — 100 000 рублей, кредит — 90 000 рублей.
«Р/с в банке»: дебетовый оборот — 90 000 рублей, кредит — 80 000 рублей.
«Поставщик»: дебетовый оборот — 80 000 рублей, кредит — 160 000 рублей.
«Склад»: дебетовый оборот — 160 000 рублей, кредит — 0.
Что такое дебетовое сальдо
Теперь остается вывести остаток, который получился по всем счетам. Эта величина будет называться «Итоговое сальдо». Чтобы посчитать сальдо, надо из большего оборота минусовать меньший.
Рассмотрим для примера «Р/с в банке». Оборот по дебету составляет 90 000 рублей, а по кредиту — 80 000. Первая сумма больше, значит, сальдо здесь дебетовое: 90 000–80 000=10 000 рублей. Запишем его в дебетовой части счета и заключим в красный прямоугольник.
Теперь обратите внимание на счет «Поставщик»: здесь сальдо по дебету 80 000 рублей, а по кредиту — 160 000. В данном случае сальдо получилось кредитовым: 80 000 – 160 000 = 80 000 рублей (также в красном прямоугольнике).
То же самое проделываем и с остальными счетами. В итоге у нас получается такой результат:
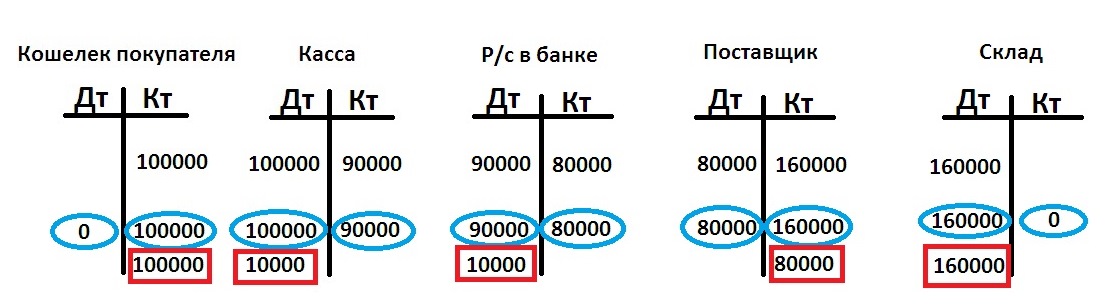
Разберем, что означает сальдо по каждому из этих пяти счетов.
По счету «Кошелек покупателя» сальдо кредитовое и оно напоминает, что весной вы должны отдать покупателю теплицы на сумму 100 000 рублей.
Сальдо на счете «Касса» дебетовое. Оно означает, что в кассе вашей организации лежит 10 000 рублей.
Дебетовое сальдо по третьему счету показывает, что на счете в банке у вас есть еще 10 000 рублей.
По четвертому счету получилось кредитовое сальдо, которое не даст забыть, что вы должны производителю 80 000 рублей.
Ну и последний счет с дебетовым сальдо рассказывает о том, что на вашем складе лежат теплицы на сумму 160 000 рублей.
Что дальше?
Вы продолжаете работать, и в балансе надо отражать последующие операции. Но вначале необходимо перенести конечные сальдо прошлого периода на начало нового. Такие сальдо будут называться входящими, записывать их надо в соответствующую колонку: дебетовое сальдо — в левую, кредитовое — в правую.
Вернемся к примеру. Вы решили перечислить из кассы на расчетный счет еще 7 000 рублей. Задействуются два счета. Сначала не забываем перенести по ним входящие остатки (на рисунке ниже обведены зеленым), затем записываем проводку на 7 000 (в Кт «Касса» и в Дт «Р/с»).
Больше никаких действий за этот период по счетам не проводилось.
В конце 2-го месяца сначала вычисляем обороты, при этом на входящее сальдо внимание пока не обращаем (обороты обведены голубым). Затем считаем итоговое сальдо (в красном прямоугольнике), уже учитывая входящий остаток. Получается следующая картина:
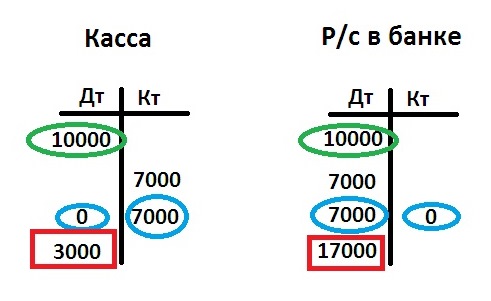
Конечно, это довольно примитивные примеры. На деле в бухгалтерском учете все гораздо сложнее. Но получить базовые понятия, что такое дебет, кредит и сальдо, из этой статьи вполне можно.
Что такое дебит скважины?
Объем воды, подаваемой посредством насоса из колодца или скважины воды, зависит от его производительности и источника водозабора. Чтобы узнать продуктивность водоносного слоя, следует выполнить расчет дебита. Расскажем, как определить дебит.
Что такое дебит скважины для воды?
Под дебитом понимают числовое значение, определяющее характеристики буровой скважины, насоса и трубы. Также это показатель количества воды, выдаваемое водоносным горизонтом подземный вод за номинальную единицу времени, или мощность водозаборной водоскважины. Измеряется параметр в м3/ч или л/мин. Французская терминология обозначает это слово как «сбыт» – «расход». Многие путают дебит с дебетом, второе слово – это бухгалтерский термин, и у него абсолютно другая смысловая нагрузка.
Для каких целей рассчитывается дебит?
При умении выполнять подсчет дебита, у вас не возникнет проблем с выбором скваженного насоса и прочей водоподъемной технику. Чем более точные данные, указанные в техническом паспорте скважины, тем проще вычислить ее состояния и определиться с режимом эксплуатации, замены оснащения либо ремонтных работ. Перед началом процесса бурения все, что потребуется сказать специалистам, которые будут осуществлять буровые работы, это ежедневный объем воды, необходимый для бесперебойного и комфортного водоснабжения.
Способ упрощенного расчета
Определить дебит можно несколькими способами, и для каждого метода расчета необходимо применить определенную формулу. Для самого простого дебита водозабора можно применить формулу Д=Р/(Ндн-Нст)*Нв.
- Д – дебит.
- НДн – расстояние от земли до поверхности жидкости.
- Нст – динамическое урезание.
- Нв – водяной столб.
- Залегание водоскважины — 30 м.
- Водяной столб в скважине — Нв=10 м.
- Дистанция от грунта до поверхности жидкости — Нст=20.
- Динамическое урезание — Ндн=23 м.
- Вносим в формулу параметры: Д=1,44/(23-20)*10=4,8 м3/ч. На основании этого подсчета нужно выбирать насосное устройство.
Удельный дебит
Если на водоскважину нужно установить мощное насосное устройство, динамический уровень снизится, а его увеличенное абсолютное значение понизит дебит. Оценить водозаборное сооружение можно за счет удельного показателя, характеризующегося литражом откачанной воды при пониженном уровне на 1 м ствола. Вычислить показатель можно, рассчитав второй раз во время откачки жидкости при другой производительности насоса. Рассчитаем удельный параметр и выясним литраж воды при сниженном уровне на 1 м: Дуд=(V2-V1)/(h2-h1), где:
- Активность водозаборного устройства – V1 и V2.
- Снижение водяного столба – h1 и h2.
Реальный дебит
Фактическую производительность можно вычислить применив формулу Др=(Нф-Нст)хДу, где Нф — глубина верхней границы фильтрующего участка обсадной трубы.
Понижение дебита
Если водоскважина работала нормально, но в ходе ее эксплуатации динамика производительности снизилась, скорее всего произошел засор трубопровода или системы фильтрации насоса. Также причиной может быть заливка неиспользуемого источника воды. Можно устранить проблему, прочистив водопровод, фильтрацию. Если нарушена целостность, то следует установить новые механизмы.
Иногда в процессе эксплуатации скважина может заплыть песком либо иловыми отложениями. В отстойник попадают вымываемые частицы, полезная вместительность водоприемника становится меньше. Чем быстрее фильтрация, тем быстрее происходит накопление, и впоследствии колеса центробежного насоса приходят в неисправное состояние из-за изнашивания.
Можно уменьшить запесочивание и увеличить дебит. Для этого необходимо установить специальные системы, отделяющие песок, при заливании прокачивать систем, промывать циркулирующей жидкостью ил продувать сжатым воздухом. Такие способы рекомендуют специалисты, которые обустраивают скважины и проводят их ремонт.
Возможно увеличение продуктивности низкодебитной водоскважины? Почти нет, поскольку бур при работе не попал в водоносный пласт или попал, но у слоя малый запас воды. В таком случае нужно прост найти новый источник для бурения.
Поднять дебит можно и другими методами, например, с помощью пневмоимпульсной обработки фильтра, применением звукового порохового генератора, монтажа герметичного оголовка. Мы указали самые простые.
Значение слова «дебит»
ДЕБИ́Т, -а, м. Спец. Количество жидкости (нефти, воды и т. д.) или газа, даваемое источником в единицу времени. Дебит артезианского колодца. □ Геологи ожидают от этой скважины невиданного дебита. С. Антонов, Три тысячи девятнадцатая морская.
[От франц. débit — сбыт, расход]
Источник (печатная версия): Словарь русского языка: В 4-х т. / РАН, Ин-т лингвистич. исследований; Под ред. А. П. Евгеньевой. — 4-е изд., стер. — М.: Рус. яз.; Полиграфресурсы, 1999; (электронная версия): Фундаментальная электронная библиотека
- Не путать с дебетом в экономике.
Деби́т (фр. debit — сбыт, расход) — объём жидкости (воды, нефти) или газа, стабильно поступающий из некоторого естественного или искусственного источника в единицу времени. Дебит является интегральной характеристикой источника (буровой скважины, трубы, колодца и т. п.), определяющей его способность генерировать продукт, при заданном режиме эксплуатации, зависящей от его связей с прилегающими нефте-, газо- или водоносными слоями, истощения этих слоёв, а также сезонных колебаний (для грунтовых вод).
Дебит жидкости выражается в л/с или м³/с, м³/ч, м³/сут; газа — в м³/сут.
Деби́т сква́жины — объём продукции, добываемой из скважины за единицу времени (секунду, сутки, час и др.). Может характеризовать добычу нефти, газа, газоконденсата, воды.
Дебит нефтяных скважин измеряется в кубических метрах либо тоннах в единицу времени (м³/час, м³/сутки).
Дебит газовых скважин измеряется в тысячах кубических метров в единицу времени (тыс. м³/час, тыс. м³/сутки).
Дебит газоконденсатных скважин измеряется в тоннах в единицу времени (тонн/час, тонн/сутки).
Дебит водных скважин измеряется в кубических метрах в единицу времени (м³/с, м³/час, м³/сутки).
дебит конкретной скважины;
ДЕБИ’Т [дэ], а, м. [фр. débit] (тех.). Количество воды, газа или какой-н. энергии, даваемой источником в определенный промежуток времени.
Источник: «Толковый словарь русского языка» под редакцией Д. Н. Ушакова (1935-1940); (электронная версия): Фундаментальная электронная библиотека
деби́т
1. объём жидкости (воды, нефти) или газа, стабильно поступающий из некоторого естественного или искусственного источника в единицу времени
Делаем Карту слов лучше вместе
/>Привет! Меня зовут Лампобот, я компьютерная программа, которая помогает делать Карту слов. Я отлично умею считать, но пока плохо понимаю, как устроен ваш мир. Помоги мне разобраться!
Спасибо! Я стал чуточку лучше понимать мир эмоций.
Вопрос: гав — это что-то нейтральное, положительное или отрицательное?
Что такое дебет и кредит
Бухгалтерский учет необходим для законного и прозрачного ведения деятельности любого предприятия. Ключевыми терминами бухучета являются “дебет” и “кредит”. Задачей бухгалтера считается их правильное сведение. Люди, далекие от этого сегмента часто слышат выражение “свести дебет с кредитом”, но смысл этих понятий и всего процесса в целом сможет объяснить не каждый.
Дебет и кредит простыми словами
Бробанк: раскрывать эти два термина лучше с использованием простой формы изложения. Сложные бухгалтерские речевые обороты не несут для обывателя никакой информационной ценности. Первостепенной обязанностью бухгалтера можно по праву назвать учет товарно-материальных ценностей предприятия.
- Дебет и кредит простыми словами
- Что такое дебет
- Что такое кредит
- Для чего сводятся дебет с кредитом
- Описание принципа двойной записи на примере
Любая деятельность связана с приходами и расходами. Предприятие или предприниматель всегда что-то покупает, продает, списывает, берет в аренду или в лизинг, привлекает специалистов, пользуется услугами. При этом каждый товар или услуга рассчитываются в определенных единицах измерения: топлива — в литрах, товары — в штуках, денежные средства — в рублях (иной валюте).
Для нормального функционирования предприятия все эти процессы необходимо подбить в один итог. После этого получается вычислить прибыль и убыток предприятия. Без сведения дебета с кредитом сделать это будет невозможно. Более того, в бухгалтерском учете дебет и кредит — это две основные величины, вокруг которых строиться вся работа бухгалтера.
Кредит и дебет отражаются по принципу двойной записи, которую выводит специалист в бухгалтерском учете. Запись должна содержать всего две основные колонки: приходную и расходную. По современным правилам учета используется следующая схема:
- Дебет — приходные операции предприятия.
- Кредит — расходные операции предприятия.
Специалист должен подбить под этими двумя направлениями итог и вывести конечный баланс. Именно это полученное значение помогает с точностью определять прибыль предприятия, исключая все основные и побочные траты. В первом случае речь идет о левой стороне учета, а во втором — о правой. Каких-либо других вариантов сведения дебета с кредитом не существует.
Что такое дебет
Ключевое значение здесь имеет наименование счета. В бухгалтерском учете принято различать три вида счетов: активные,пассивные, активно-пассивные. Под активными счетами предприятия подразумевается размещение средств (покупка активов), для последующего получения прибыли. Яркими примерами операций по активным счетам считается приобретение недвижимости с целью его продажи по большей стоимости, либо инвестирование в какой-либо проект.
По пассивным счетам отражается привлечение средств предприятием. Примером операции по пассивному счету является оформление банковской ссуды или кредита. В этом случае предприятие запускает средства в оборот для получения прибыли, но с последующей оплатой обязательств.
Следовательно, по активному счету дебет всегда отражает приход средств. Предприятие получает прибыль за счет размещения собственных средств или активов, с последующим погашением текущих расходов. То есть по активным счетам дебет всегда означает приход денежной массы.
- Предприятие в лизинг выдало оборудование контрагенту — активный счет, по которому дебет подразумевает приход денежной массы.
- Предприятие берет в лизинг оборудование — пассивный счет, по которому дебет означает расход средств.
Изначально термин происходит от латинского “debitum”, что означает “задолженность” или “долг”. Отсюда и возникает знакомый многим сложный термин “дебиторская задолженность”. Следовательно, толкования у данного понятия нет. Дебет может подразумевать как расход, так и приход денежной массы. Все зависит от того, по какому счету проводится операция.
Что такое кредит
Правильное употребление термина — крЕдит, с постановкой ударения на первый слог. Это правая сторона бухгалтерского учета, которая также имеет сложную и неоднородную структуру. Происходит от латинского понятия “credit”, которое прямо переводится, как “верить” или “доверять”. Отсюда пошло использование расхожего термина “кредит доверия”.
Как и в первом случае, ключевое значение здесь имеет счет, по которому проводится операция. По активным счетам прибавление кредита означает увеличение реальных или потенциальных убытков предприятия. По пассивным счетам, наоборот, прибавление кредита считается увеличением собственных и оборотных средств предприятия.
При этом чаще всего термин используется для обозначения размера обязательств предприятия. Кредиторская задолженность — это масса обязательств компании, которую она должна выполнить перед контрагентами (это то, что должны мы, а не нам). Но опять же, важно установить наименование операции.
Для чего сводятся дебет с кредитом
Важно понимать, что сами по себе эти два значения не имеют никакой важности или ценности. Рассматриваться они должны только в связке, которая получила наименование корреспонденции (корреспондентского счета). Основная цель сведения — вычисление сальдо (итога). Данный итог может быть как дебетовым, так и кредитовым (не кредитным).
Этот момент зависит от того, по какому именно счету производится расчет сальдо. После вывода конечной величины, итог отображается в конкретной части баланса. Изначально по счету может не оставаться остатка, поэтому для расчета сальдо бухгалтер ожидает совершение последней операции.
Если остаток есть, то выведение конечного сальдо осуществляется по простой математической формуле, которая в течение длительного времени используется в бухгалтерском учете. Выглядит она следующим образом:
С-до к. = С-до н. + Увеличение – Уменьшение
При этом выведенное сальдо — это не только математический расчет с целью получения какого-либо итога или суммы. Сальдо рассчитывается для того, чтобы бухгалтер мог сделать определенное утверждение или вывод. К примеру, к концу года на счету компании осталась сумма в 5 000 000 рублей рублей — данная формулировка (утверждение) и называется сальдо.
Получается, что кредит и дебет — это две неотъемлемые друг от друга составляющие, которые сводятся для получения конечного итога. Этим самым итогом является сальдо, который, в свою очередь, может быть как дебетовым, так и кредитовым.
Описание принципа двойной записи на примере
Сведение кредита с дебетом производится по принципу двойной записи. Как уж было отмечено, в левой стороне указывается дебет, в правой — кредит. На примере реальной и достаточно частой операции эта схема будет выглядеть более понятно.
Организация расплачивается с поставщиком за партию товара. После списания средств с расчетного счета, дебиторская задолженность организации — то, что должны ей контрагенты, увеличивается. По договору с поставщиком предприятие должно получить партию товара, которая пополнит запасы на складе и будет зафиксирована бухгалтером в виде актива.
В графу кредита вписывается та сумма, которая уходит на оплату товара. В данном случае предприятие несет расход, который учитывается в правой графе бухгалтерского учета. Именно такая форма используется бухгалтерами по данному виду операций. Соответственно, сальдо в данном случае рассчитывается путем вычета его стоимости от суммы, которую компания выручит от его реализации.
Обратный принцип: предприятие оформляет ссуду или кредит на 1 000 000 рублей. В данном случае кредит подразумевает под собой приход средств. Но одновременно с привлечением средств формируется и дебиторская задолженность, которую предприятие должно будет погасить.